Un service d’urgences compte ses arrivées heure par heure. Certaines heures sont calmes, d’autres débordent, et le chiffre n’est jamais exactement celui de la veille. Comment relier ce compte à ce qui le fait varier ? C’est la question à laquelle répond la régression de Poisson. À la fin de cet article, tu sauras reconnaître un problème de comptage et comprendre ce que le modèle ajuste.
Sommaire
- L’essentiel en 30 secondes
- Compter, pas mesurer
- Une loi qui n’a qu’un réglage : sa moyenne
- Le logarithme de la moyenne, pas la moyenne
- Un exemple : les patients vus par heure
- Le piège : moyenne et variance liées
- Un cas limite de la loi binomiale
- Ce qu’il faut retenir
L’essentiel en 30 secondes
- La régression de Poisson s’applique quand la réponse est un nombre d’événements sur un intervalle donné.
- La loi de Poisson n’a qu’un seul réglage, λ, à la fois moyenne et variance.
- Le modèle ne pose pas la moyenne comme une somme de prédicteurs, mais son logarithme.
- Chaque coefficient agit donc sur le logarithme, pas directement sur le nombre attendu.
- Son hypothèse la plus forte est l’égalité entre moyenne et variance, à vérifier avant de lire les résultats.
Compter, pas mesurer
Tu ne mesures pas une taille ni un prix : tu comptes. Combien d’appels arrivent à un standard dans l’heure ? Combien de patients se présentent à une consultation sans créneau fixé ? La loi de Poisson décrit précisément le nombre d’événements dans un intervalle donné.
La régression de Poisson fait un pas de plus. Elle ne décrit pas seulement la loi de ce compte : elle le fait dépendre de variables explicatives. Le nombre attendu change-t-il selon l’heure, le jour de la semaine, la taille de l’équipe présente ? C’est ce que le modèle chiffre.
Une loi qui n’a qu’un réglage : sa moyenne
Un comptage suit une loi de Poisson lorsqu’il ne dépend que d’un seul paramètre, noté λ. Ce nombre est à la fois la moyenne et la variance des comptages. Tu n’as donc pas à régler la dispersion séparément : quand le niveau moyen monte, la variabilité monte avec lui.
Le logarithme de la moyenne, pas la moyenne
Un modèle de ce type se construit en trois morceaux : une distribution pour la réponse, une combinaison linéaire des prédicteurs, et une fonction de lien qui relie la moyenne attendue à cette combinaison. La régression de Poisson garde la distribution de Poisson et choisit le logarithme comme lien :
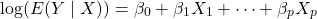
Lis la formule de gauche à droite. À gauche, le logarithme du nombre moyen attendu sachant les prédicteurs ; à droite, une somme pondérée, comme dans une régression linéaire ordinaire. Ce qui se comporte linéairement, c’est donc le logarithme, et non le nombre lui-même.
💡 Intuition La sigmoïde joue ce rôle pour une probabilité : elle transforme une somme en un nombre compris entre 0 et 1. Le logarithme joue un rôle voisin pour une moyenne de comptage, sans que le nombre soit enfermé dans un intervalle fini.
Quand un prédicteur augmente d’une unité, le logarithme de la moyenne change de son coefficient. C’est cette lecture-là qu’il faut garder en tête pour interpréter les résultats.
Un exemple : les patients vus par heure
Prends le nombre de patients qu’un médecin voit en une heure. C’est le type même de comptage que la loi de Poisson décrit.
Pour le modéliser, tu poses le logarithme du nombre moyen attendu par heure comme une somme de prédicteurs, par exemple l’heure de la journée ou le jour de la semaine. Tu ajustes ensuite les coefficients sur des heures observées, puis tu lis comment chaque facteur déplace le nombre attendu de patients. Le modèle ne te donne pas le nombre exact d’une heure donnée : il chiffre le niveau moyen attendu dans les conditions que tu lui décris.
Le piège : moyenne et variance liées
Une loi de Poisson impose que la variance soit égale à la moyenne. C’est une hypothèse forte, et beaucoup de comptages réels ne la respectent pas exactement. Avant de faire confiance aux résultats, compare la variabilité de tes comptages à leur niveau moyen.
⚠️ Piège Un modèle de Poisson qui semble bien ajusté peut quand même reposer sur une égalité moyenne-variance fausse. Vérifie-la, sans te fier au seul ajustement.
Un cas limite de la loi binomiale
La loi de Poisson apparaît comme cas limite de la loi binomiale. La binomiale compte les succès parmi n essais indépendants, chacun de probabilité p. Quand n devient très grand et p très petit, le nombre de succès se rapproche d’une loi de Poisson, dont le seul paramètre est le nombre moyen d’événements λ.
Autrement dit, un grand nombre d’essais chacun très peu susceptibles de réussir donne un comptage de Poisson. C’est ce cadre qui justifie de traiter ce compte comme un nombre d’événements plutôt que comme une mesure continue.
Ce qu’il faut retenir
- Un comptage d’événements dans un intervalle relève de la loi de Poisson, dont λ est la moyenne et la variance.
- Le modèle relie le logarithme de la moyenne à une combinaison linéaire de tes prédicteurs.
- Avant de lire les coefficients, vérifie que la variance reste proche de la moyenne.